سامر شقير: «توريد» تحول سيولة الموردين إلى أداة جديدة لسلاسل الإمداد السعودية
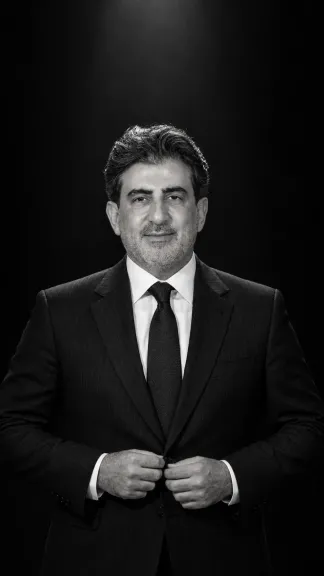
قال رائد الاستثمار سامر شقير: إن إطلاق شركة «توريد للحلول التمويلية» التابعة لصندوق الاستثمارات العامة يختبر قدرة السوق السعودية على تحويل الفواتير المعتمدة من مجرد مستحقات مؤجلة إلى قناة تمويل أسرع وأقل تكلفة لسلاسل الإمداد المحلية، مشيرًا إلى أن القيمة الحقيقية للنموذج لا تكمن في زيادة حجم أصول الصندوق، وإنما في إعادة توزيع السيولة داخل منظومة الشركات والموردين.
وأوضح شقير أن التخصيم العكسي ينقل مركز الثقل الائتماني من المورد إلى المشتري الأكبر والأعلى ملاءة؛ وهو ما يمكن أن يمنح المنشآت الصغيرة والمتوسطة المرتبطة بشركات كبرى قدرة أكبر على تحرير رأس المال العامل دون الاعتماد الكامل على القروض التقليدية.
منصة بين المشتري والمورد والتمويل
أعلن صندوق الاستثمارات العامة في 20 سبتمبر 2026 إطلاق «توريد للحلول التمويلية» كمنصة رقمية تربط المشترين والموردين والجهات التمويلية في السعودية، بعد حصولها على تصريح من البنك المركزي السعودي للعمل ضمن البيئة التجريبية التشريعية.
وبدأت الشركة نشاطها باتفاقيات ملزمة مع بنك الخليج الدولي – السعودية، والبنك الأهلي السعودي، والبنك السعودي الفرنسي، إلى جانب مجموعة روشن ونسما وشركاهم.
وأشار سامر شقير إلى أن المنتج الأول ليس قرضًا تقليديًّا للمورد، بل تخصيم عكسي يعتمد على فاتورة معتمدة من مشترٍ ذي ملاءة مرتفعة، وبعد اعتماد الفاتورة واستلام السلع أو الخدمات، تدفع الجهة التمويلية للمورد مستحقاته مبكرًا مقابل خصم تكلفة التمويل، بينما يسدد المشتري القيمة في موعد الاستحقاق الأصلي.
ولا تستخدم «توريد» رأسمالها الخاص في التمويل ولا تتحمل مخاطر الائتمان بصورة مباشرة، وفق الرئيس التنفيذي فيصل اليوسف، إذ تأتي السيولة من البنوك والمؤسسات المالية غير المصرفية، بينما يمثل اعتماد المشتري للفاتورة أساس العملية الائتماني.
لماذا يظهر النموذج الآن؟
لفت سامر شقير إلى أن الطلب على رأس المال العامل يتوسع بالتوازي مع نمو النشاط الاقتصادي، وبلغ إجمالي التسهيلات المقدمة من المصارف وشركات التمويل للمنشآت متناهية الصغر والصغيرة والمتوسطة نحو 489.2 مليار ريال بنهاية الربع الأول من 2026، بزيادة سنوية تقارب 28%.
لكن التخصيم العكسي يعالج فجوة مختلفة عن القرض التقليدي؛ فالمورد قد يمتلك فاتورة مؤكدة على شركة كبيرة، لكنه ينتظر أسابيع أو أشهرًا لتحصيلها، تمويل الفاتورة على أساس ائتمان المشتري يمكن أن يقلل الحاجة إلى ضمانات إضافية، ويحرر السيولة المحتجزة في الذمم المدينة.
وقال شقير: إن الرهان التشغيلي يتمثل في تحويل القوة الائتمانية لشركات مثل «روشن» و«نسما وشركاهم» إلى سيولة أسرع لموردي البناء والعقار والخدمات، ثم توسيع النموذج إلى مشترين وقطاعات خارج منظومة الصندوق.
الصندوق الرملي يسبق الإطار التنظيمي
وأضاف سامر شقير أن توقيت إطلاق «توريد» مهم، إذ جاء بالتزامن مع مشاورات البنك المركزي السعودي في أغسطس 2026 حول مشروع قواعد تمويل سلاسل الإمداد ووساطة هذا النشاط.
وتعمل المنصة حاليًا ضمن البيئة التجريبية، ما يعني أن حجم التوسع النهائي سيتأثر بالإطار التنظيمي الدائم، ومتطلبات رأس المال، ومعالجة المخاطر لدى البنوك، وقواعد الإفصاح عن تركز الائتمان لدى المشترين.
وأكد شقير أن هذه المرحلة تجعل البيانات التشغيلية أكثر أهمية من الخطاب الاستراتيجي، خصوصًا مع عدم إعلان حجم التمويلات المنفذة، أو هوامش الخصم، أو معدلات التعثر حتى الآن.
مَن يستفيد ومَن يتعرض للضغط؟
يرى سامر شقير أن المورد المتوسط المرتبط بمشترٍ عالي التصنيف سيكون المستفيد المباشر، بينما يمكن للبنوك ذات البنية الرقمية للتجارة زيادة حجم التمويل المنتج، وقد تجد شركات التمويل غير المصرفية قناة توزيع جديدة.
في المقابل، قد تتعرض نماذج الخصم التقليدية التي تعتمد على ائتمان المورد لضغوط تنافسية، بينما يمكن أن تستفيد شركات التقنية المالية من التكامل مع المنصة بدلًا من المنافسة المباشرة معها.
لكن الخطر يكمن في التركّز؛ فإذا ظلت «توريد» معتمدة على عدد محدود من المشترين داخل محفظة الصندوق، فقد تصبح أداة لتحسين كفاءة منظومة مشاريع الصندوق أكثر من كونها بنية وطنية لتمويل سلاسل الإمداد.
الاختبار الحقيقي خارج منظومة الصندوق
وقال سامر شقير: إن نجاح النموذج سيقاس بقدرته على الخروج تدريجيًّا من دائرة الشركات المرتبطة بالصندوق إلى مشترين مستقلين في الصناعة والتجارة والتجزئة، مع الحفاظ على سرعة اعتماد الفواتير وتكلفة تمويل منافسة.
وأضاف أن المؤشرات الأهم ستكون عدد الفواتير المعتمدة شهريًّا، ومتوسط فترة التحصيل قبل وبعد استخدام المنصة، وحصة الموردين خارج العقار والمقاولات، ومدى مشاركة المؤسسات المالية غير المصرفية في توفير السيولة.
واختتم سامر شقير بأن التخصيم العكسي لن يكون بديلًا عن تمويل المنشآت الصغيرة والمتوسطة، لكنه قد يصبح طبقة تمويل مكملة تحوّل قوة ائتمان المشتري الكبير إلى سيولة أسرع للمورد الأصغر، وإذا نجحت «توريد» في توسيع هذه الدائرة خارج محفظة الصندوق، فإنها قد تنتقل من منصة رقمية إلى بنية تحتية لسلاسل الإمداد المحلية؛ أما إذا بقيت الاتفاقيات محصورة في الشركاء الأوائل، فسيظل أثرها الأساسي تحسين دورة رأس المال داخل منظومة الصندوق.