شهادات البنك الأهلي المصري 2026.. كم يربح 100 ألف جنيه شهريًا
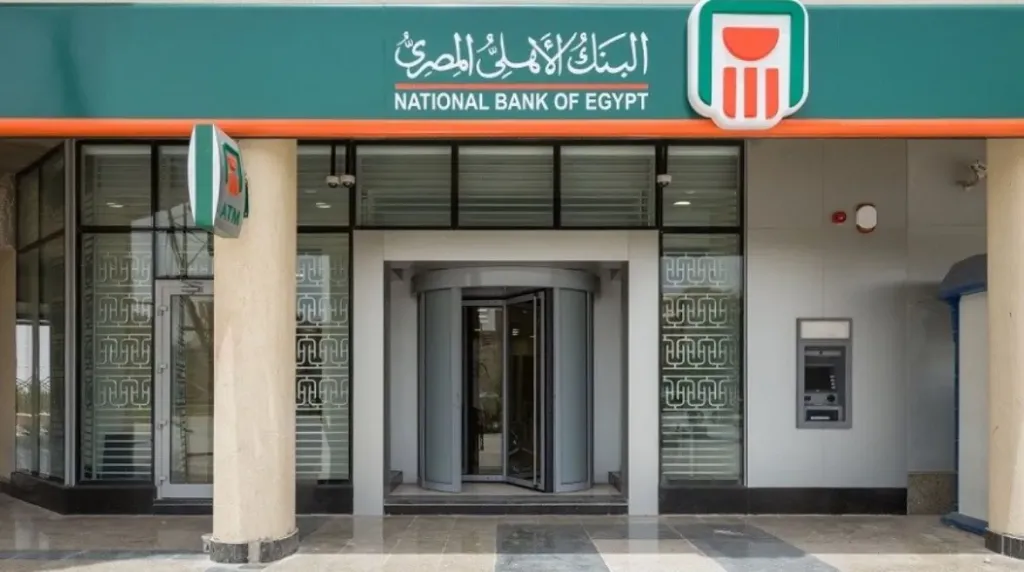
تتصدر شهادات الادخار في البنك الأهلي المصري اهتمامات المواطنين، بالتزامن مع ترقب قرار لجنة السياسة النقدية بالبنك المركزي المصري بشأن أسعار الفائدة، وسط بحث متزايد عن أفضل الأوعية الادخارية التي تتيح الحفاظ على المدخرات وتحقيق عائد دوري يساعد على تغطية النفقات الشهرية.
وتتنوع شهادات البنك الأهلي المصري بين الشهادات ذات العائد الثابت، والشهادات ذات العائد المتدرج، إلى جانب الشهادات المرتبطة بأسعار الفائدة المرجعية، بما يمنح العملاء خيارات متعددة وفقًا لأهدافهم المالية ومدة الاستثمار ودورية صرف العائد.
وتبرز الشهادة البلاتينية الثلاثية ضمن أبرز الخيارات المطروحة للادخار طويل الأجل، خاصة للعملاء الذين يفضلون الحصول على دخل دوري منتظم، في حين تجذب الشهادات المتدرجة اهتمام الباحثين عن عائد مرتفع خلال السنة الأولى من الاستثمار.
عائد الشهادة البلاتينية الثلاثية في البنك الأهلي المصري
تتيح الشهادة البلاتينية الثلاثية في البنك الأهلي المصري الاستثمار لمدة 3 سنوات بعائد ثابت، وفقًا لبيانات أسعار العائد الواردة في المعلومات المنشورة عن أكتوبر 2026، مع اختلاف نسبة العائد بحسب دورية الصرف.
وبحسب البيانات المذكورة، يبلغ العائد السنوي 17.75% عند صرف الأرباح شهريًا، ويرتفع إلى 17.85% عند صرف العائد كل 3 أشهر.
وتناسب هذه الشهادة العملاء الذين يرغبون في معرفة قيمة العائد مسبقًا طوال مدة الاستثمار، وفقًا لشروط الشهادة المعلنة وقت الشراء.
كم يربح 100 ألف جنيه في شهادات البنك الأهلي المصري؟
يمكن حساب العائد المتوقع على استثمار 100 ألف جنيه في الشهادة البلاتينية الثلاثية وفقًا لنسب العائد المذكورة، كما يلي:
أولًا: العائد الشهري بنسبة 17.75%
- قيمة الاستثمار: 100 ألف جنيه.
- العائد السنوي: 17,750 جنيهًا.
- العائد الشهري: نحو 1,479.17 جنيه.
- مدة الشهادة: 3 سنوات.
- إجمالي العائد خلال 3 سنوات: 53,250 جنيهًا، بافتراض ثبات العائد طوال المدة وعدم تغيير شروط الشهادة.
وبذلك يحصل العميل على دخل شهري منتظم يساعده على تغطية جانب من النفقات الدورية، مع استرداد أصل المبلغ وفقًا لشروط الشهادة عند انتهاء مدتها.
ثانيًا: العائد ربع السنوي بنسبة 17.85%
في حالة اختيار صرف العائد كل 3 أشهر، تكون الحسابات على النحو التالي:
- قيمة الاستثمار: 100 ألف جنيه.
- العائد السنوي: 17,850 جنيهًا.
- العائد كل 3 أشهر: 4,462.50 جنيه.
- إجمالي العائد خلال 3 سنوات: 53,550 جنيهًا، بافتراض استمرار النسبة المعلنة طوال مدة الاستثمار.
ويختلف الاختيار بين الصرف الشهري والربع سنوي بحسب احتياجات العميل؛ فالأول يوفر دخلًا أكثر انتظامًا، بينما يتيح الثاني الحصول على دفعات أكبر على فترات متباعدة.
شهادات البنك الأهلي ذات العائد المتدرج.. كم تبلغ الأرباح؟
تتضمن الخيارات الادخارية التي وردت في البيانات الخاصة بأكتوبر 2026 شهادة ذات عائد متدرج، تتغير فيها نسبة العائد من سنة إلى أخرى.
وبحسب النسب المذكورة، يبلغ العائد 22% خلال السنة الأولى، ثم 17.5% خلال السنة الثانية، و13% خلال السنة الثالثة.
وبافتراض استثمار 100 ألف جنيه، واحتساب العائد على أصل المبلغ دون إعادة استثمار الأرباح، تكون الحسابات التقديرية كما يلي:
| السنة | نسبة العائد | العائد السنوي |
|---|---|---|
| الأولى | 22% | 22,000 جنيه |
| الثانية | 17.5% | 17,500 جنيه |
| الثالثة | 13% | 13,000 جنيه |
| الإجمالي | — | 52,500 جنيه |
وتوضح هذه الحسابات أن الشهادة المتدرجة تمنح عائدًا أعلى في بداية مدة الاستثمار، ثم تنخفض النسبة تدريجيًا خلال العامين التاليين، وهو ما يجعلها مختلفة عن الشهادة ذات العائد الثابت.
ويجب مراعاة دورية صرف العائد والشروط الفعلية للشهادة عند مقارنة إجمالي الأرباح، إذ قد تختلف آلية الاحتساب بحسب المنتج الادخاري المطروح.
الشهادة متغيرة العائد في البنك الأهلي المصري
تشمل الخيارات المذكورة أيضًا شهادة بعائد متغير يبلغ 19.5%، يُصرف شهريًا، مع ارتباط العائد بسعر الفائدة المرجعي وفقًا لشروط المنتج.
ويعني العائد المتغير أن النسبة التي يحصل عليها العميل قد تتغير خلال مدة الاستثمار، تبعًا لآلية ربط الشهادة بأسعار الفائدة والتعديلات التي تطرأ عليها.
ولذلك، فإن العائد الحالي لا يضمن استمرار النسبة نفسها طوال مدة الشهادة، على عكس الشهادة ذات العائد الثابت التي تحدد نسبة العائد عند الشراء وفقًا لشروطها.
وتناسب هذه الفئة من الشهادات العملاء الذين يفضلون الاستثمار في وعاء ادخاري مرتبط بتحركات أسعار الفائدة، مع ضرورة الانتباه إلى احتمالات ارتفاع العائد أو انخفاضه.
هل يؤثر قرار البنك المركزي على عوائد شهادات الادخار؟
تتجه أنظار المدخرين إلى اجتماعات لجنة السياسة النقدية بالبنك المركزي المصري، نظرًا إلى تأثير قرارات أسعار الفائدة في تكلفة الأموال والاتجاهات العامة للعائد على الأوعية الادخارية.
وقد تدفع التغيرات في أسعار الفائدة البنوك إلى إعادة تقييم منتجاتها الادخارية أو طرح شهادات جديدة، لكن أي تعديل في عوائد شهادات البنك الأهلي يظل مرتبطًا بالقرارات الرسمية التي يعلنها البنك وشروط كل شهادة.
ومن المهم التفرقة بين الشهادات ذات العائد الثابت والشهادات متغيرة العائد؛ فالأولى تخضع للنسبة المحددة عند الشراء وفقًا لشروطها، بينما يمكن أن تتغير الثانية بحسب آلية التسعير المعتمدة.
ولذلك، لا يعني انعقاد اجتماع البنك المركزي بالضرورة تغيير أسعار جميع الشهادات فورًا، كما لا يمكن الجزم بمستوى العائد الذي ستطرحه البنوك مستقبلًا قبل صدور الإعلانات الرسمية.
كيف تختار أفضل شهادة ادخار في البنك الأهلي المصري؟
يعتمد اختيار شهادة الادخار المناسبة على قيمة المدخرات والهدف من الاستثمار واحتياجات العميل الشهرية، وليس على نسبة العائد وحدها.
وتساعد المقارنة بين الأنواع المختلفة على تحديد الخيار الأنسب لكل حالة:
- الشهادة ذات العائد الثابت: تناسب من يريد دخلًا دوريًا معلومًا مسبقًا ويسعى إلى تنظيم نفقاته الشهرية.
- الشهادة ذات العائد المتدرج: تناسب من يهتم بالحصول على عائد أعلى خلال السنة الأولى، مع تقبل انخفاض النسبة في السنوات التالية.
- الشهادة ذات العائد المتغير: تناسب من يقبل تغير قيمة العائد وفقًا لسعر الفائدة المرجعي وشروط الشهادة.
وقبل اتخاذ قرار الشراء، ينبغي مراجعة الحد الأدنى للاكتتاب، ودورية صرف الأرباح، وشروط الاسترداد المبكر، وأي رسوم أو قيود مرتبطة بالشهادة، مع التأكد من أسعار العائد السارية لدى البنك وقت تنفيذ المعاملة.
خلاصة عوائد شهادات البنك الأهلي المصري على 100 ألف جنيه
توضح الحسابات أن استثمار 100 ألف جنيه قد يحقق عائدًا سنويًا قدره 17,750 جنيهًا في الشهادة ذات العائد الشهري بنسبة 17.75%، أو 17,850 جنيهًا عند اختيار العائد الربع سنوي بنسبة 17.85%، وفقًا للنسب الواردة في البيانات.
أما الشهادة المتدرجة، فتبلغ حصيلة العائد التقديرية عليها 52,500 جنيه خلال 3 سنوات وفق النسب المذكورة، بينما يتوقف إجمالي العائد في الشهادة المتغيرة على تغيرات سعر الفائدة المرجعي خلال مدة الاستثمار.
وتظل المقارنة بين الشهادات خطوة أساسية قبل توظيف المدخرات، مع ضرورة التأكد من أن أسعار العائد المذكورة ما زالت سارية، وعدم اعتبارها أسعارًا مؤكدة أو نهائية دون الرجوع إلى أحدث بيانات البنك الأهلي المصري الرسمية.