سامر شقير: الفائدة المرتفعة تُعيد حسابات الاستثمار ومشروعات رؤية 2030
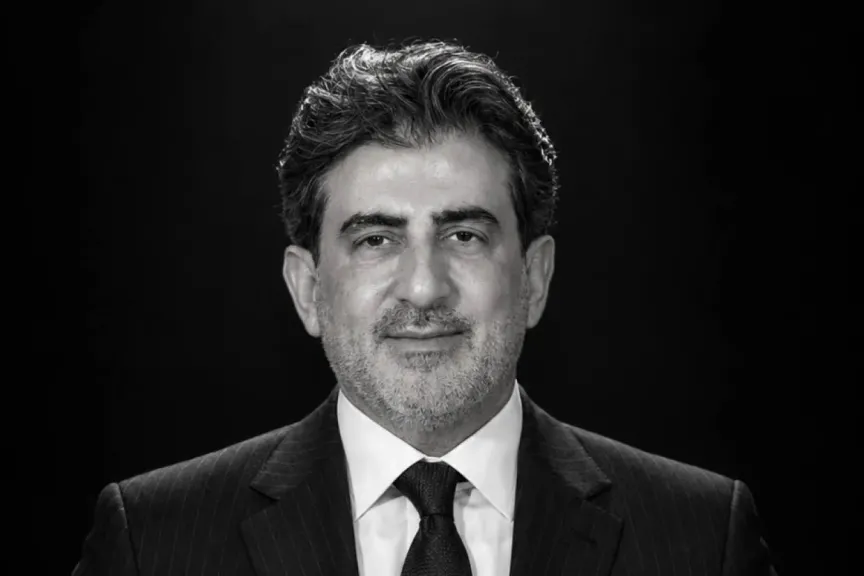
في وقت تترقب فيه الأسواق مسار أسعار الفائدة الأمريكية، تتزايد أهمية تقييم انعكاساتها على تكلفة التمويل والاستثمارات في السعودية والخليج، خاصة مع ارتباط الريال السعودي بالدولار الأمريكي، فاستمرار الفائدة المرتفعة لا يؤثر فقط في الاقتراض، بل يمتد إلى تقييم الأصول وجدوى المشروعات والقدرة على إعادة التمويل.
وقال سامر شقير، رائد الاستثمار: إن محضر اجتماع الاحتياطي الفيدرالي الأمريكي يومي 15 و16 سبتمبر 2026 يحمل رسالة مهمة للمستثمرين، مفادها أن افتراض العودة السريعة إلى خفض الفائدة أصبح أكثر مخاطرة، مشيرًا إلى أن التحدي الأساسي يتمثل في تحديد مدة استمرار التشديد النقدي وتأثيره في الأسواق والاقتصادات المرتبطة بالدولار.
وأوضح سامر شقير أن الفيدرالي رفع الفائدة بمقدار 25 نقطة أساس إلى نطاق يتراوح بين 3.75% و4%، بإجماع أعضاء اللجنة البالغ عددهم 12 مشاركًا، في أول زيادة منذ يوليو 2023. كما رأى معظم المشاركين أن زيادة إضافية قد تكون مناسبة قبل نهاية العام، مع استمرار ربط القرارات المقبلة بالبيانات الاقتصادية.
وأضاف أن الإجماع على قرار الرفع لا يعني الاتفاق الكامل على أسبابه، إذ يرى بعض المشاركين ضرورة احتواء صدمات الطاقة والرسوم الجمركية، بينما يخشى آخرون استمرار التضخم نتيجة قوة الطلب والاستثمارات المرتبطة بالذكاء الاصطناعي، ويعني ذلك أن تراجع احتمالات الرفع الفوري لا يمثل بالضرورة نهاية دورة التشديد.
وأشار سامر شقير إلى أن تقديرات الفيدرالي وضعت التضخم الإجمالي المتوقع لعام 2026 عند نحو 3.7%، مقابل مستهدف يبلغ 2%، فيما بلغ وسيط توقعات الفائدة 4.1% بنهاية العام، وتؤكد هذه الأرقام، بحسب قراءته الاستثمارية، أن الأسواق مطالبة بالاستعداد لفترة قد تستمر خلالها تكلفة رأس المال عند مستويات مرتفعة.
السعودية والخليج أمام تداعيات التمويل المرتفع
وأكد سامر شقير أن ارتباط الريال السعودي بالدولار يجعل السياسة النقدية المحلية تتأثر بتحركات الفائدة الأمريكية، وقد رفع البنك المركزي السعودي في سبتمبر سعر الريبو إلى 4.50% والريبو العكسي إلى 4%، بالتزامن مع قرار الفيدرالي.
وأوضح أن أي زيادة أمريكية إضافية بمقدار ربع نقطة قد تدفع أسعار الفائدة السعودية إلى الارتفاع مجددا إذا تمت مواكبتها، وهو ما ينعكس على السايبور وتكلفة القروض العقارية وتمويل الشركات وإصدارات الدين.
وأضاف أن المصارف قد تستفيد مؤقتًا من ارتفاع هوامش الفائدة إذا أعادت تسعير أصولها أسرع من الودائع، لكن استمرار التشديد قد يرفع مخاطر التعثر ويحد من نمو الائتمان، كما تواجه الشركات ذات المديونية المرتفعة والمطورون العقاريون ضغوطًا أكبر نتيجة ارتفاع تكلفة الاقتراض.
رؤية 2030 واختبار العائد الاستثماري
وأشار سامر شقير إلى أن ارتفاع الفائدة يرفع معدلات الخصم ويخفض القيمة الحالية للتدفقات النقدية المستقبلية، ما يجعل تقييم جدوى المشروعات طويلة الأجل أكثر أهمية، وقد تتمتع المشروعات ذات الإيرادات المتعاقد عليها والطلب الواضح بمرونة أكبر، بينما قد تحتاج المشروعات الأقل جدوى إلى إعادة تقييم التمويل أو توقيت التنفيذ، مشددًا على أن ذلك لا يعني تراجع الفرص الاستثمارية في السعودية، بل زيادة أهمية كفاءة تخصيص رأس المال، وجودة التدفقات النقدية، والقدرة على تحمل تغيرات تكلفة التمويل.
واختتم سامر شقير بالتأكيد على أن المستثمرين مطالبون بمتابعة بيانات التضخم والوظائف وأسعار النفط والأوضاع المالية، إلى جانب حركة السايبور وهوامش الإقراض المحلية، فالمرحلة المقبلة، بحسب رؤيته، لا تتطلب الرهان على اتجاه واحد للفائدة، بل إدارة السيولة والمخاطر والاستثمار وفق سيناريوهات متعددة، مع التركيز على المشروعات القادرة على تحقيق عوائد مستدامة في بيئة تمويل أكثر تكلفة.