سامر شقير: رهان الخليج في سكاي دانس اقتصادي أكثر منه استراتيجي
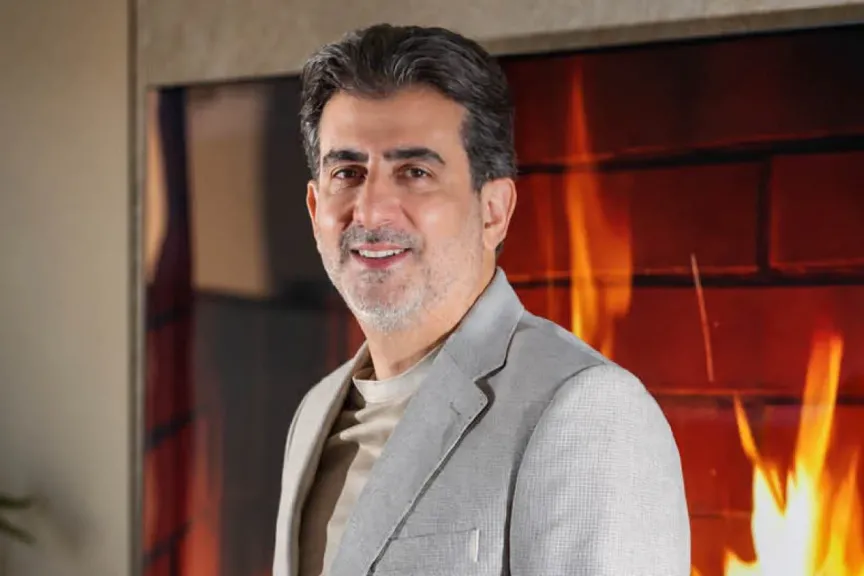
أكد سامر شقير، رائد الاستثمار، أن إتمام استحواذ باراماونت سكاي دانس على وارنر براذرز ديسكفري في صفقة تقدر قيمتها بنحو 110 مليارات دولار يمثل بداية الاختبار الحقيقي للكيان الجديد، موضحًا أن التحدي لم يعد إتمام الصفقة، وإنما قدرة الشركة على تحويل حجمها ومكتبتها الضخمة من المحتوى إلى تدفقات نقدية تكفي لخدمة ديون تقترب من 80 مليار دولار وخفض الرافعة المالية إلى المستويات المستهدفة.
وقال سامر شقير: إن الصفقة تخلق كيانا بإيرادات تقارب 70 مليار دولار وأكثر من 200 مليون مشترك عبر منصات البث، إلى جانب مكتبة تضم علامات وامتيازات عالمية مثل هاري بوتر ودي سي وتوب غان وغيم أوف ثرونز وسبونج بوب، إلا أن هذه الأرقام تعكس حجم الأعمال أكثر مما تعكس قدرتها على تحقيق عائد للمساهمين.
وأشار شقير إلى أن مساهمي وارنر حصلوا على 31.01666668 دولار نقدًا للسهم، بينما بدأ تداول أسهم الفئة ب للكيان الجديد في بورصة نيويورك تحت الرمز SKYD، مؤكدًا أن القيمة الاستثمارية ستتحدد خلال السنوات المقبلة من خلال قدرة الإدارة على تحقيق وفورات تشغيلية لا تقل عن 6 مليارات دولار سنويًّا خلال ثلاث سنوات، إلى جانب الوصول إلى تدفق نقدي حر يتجاوز 10 مليارات دولار بحلول 2030.
وأوضح سامر شقير أن هيكل التمويل يمثل أحد أكبر التحديات أمام الشركة، في ظل ديون جديدة ومجمعة ترفع صافي الدين إلى نحو 80 مليار دولار، مضيفًا أن الإدارة تستهدف خفض صافي الرافعة المالية إلى 3 مرات بحلول نهاية 2029، وهو هدف طموح يتطلب تحقيق وفورات سريعة ووقف تآكل التدفقات النقدية الناتج عن تراجع التلفزيون التقليدي وارتفاع تكلفة المحتوى والرياضة.
ويرى سامر شقير أن القيمة الأساسية في الصفقة تأتي من الجمع بين مكتبة المحتوى ومنصات البث وشبكات التلفزيون والحقوق الرياضية، لكن تحقيق هذه القيمة يتطلب دمج الخدمات وتقليص الإنفاق المكرر.
وأشار إلى أن توحيد باراماونت بلس وإتش بي أو ماكس يمكن أن يخفض تكاليف التقنية والتسويق ويرفع متوسط الإيرادات لكل مستخدم، بشرط ألا يؤدي رفع الأسعار أو تغيير الخدمة إلى فقدان أعداد كبيرة من المشتركين.
وأضاف أن وجود أكثر من 200 مليون مشترك لا يعني بالضرورة وجود قاعدة موحدة بهذا الحجم، نظرًا لتداخل المشتركين بين المنصات واختلاف طبيعة الاشتراكات، ولذلك فإن المؤشر الحقيقي سيكون صافي المشتركين والإيراد لكل مستخدم بعد بدء عملية الدمج، وليس الرقم المجمع المعلن عند إتمام الصفقة.
وتكتسب مشاركة صناديق الخليج أهمية خاصة في هيكل الصفقة، ووفقًا للأرقام المرتبطة بالإفصاحات الخاصة بالصفقة، تملك صناديق الاستثمارات العامة السعودي والاعتماد الإماراتي وجهاز قطر للاستثمار معًا نحو 38.5 بالمئة من حقوق الملكية الاقتصادية، منها 15.1 بالمئة لصندوق الاستثمارات العامة و12.8 بالمئة للاعتماد و10.6 بالمئة لجهاز قطر للاستثمار.
وقال سامر شقير: إن هذه المشاركة تمنح صناديق الخليج تعرضًا اقتصاديًّا كبيرًا لأحد أهم أصول صناعة المحتوى العالمية، لكنها لا تمنحها سيطرة تشغيلية، إذ تظل حقوق التصويت مركزة لدى عائلة إليسون وريد بيرد كابيتال.
وبالتالي فإن رهان الصناديق الخليجية يعتمد بصورة أساسية على ارتفاع قيمة السهم وتحسن التدفقات النقدية وليس على قدرتها على تغيير الإدارة أو فرض قرارات تشغيلية.
وأكد أن هذا يجعل الاستثمار أقرب إلى تنويع دولاري طويل الأجل منه إلى امتلاك منصة استراتيجية يمكن توجيهها لخدمة أهداف إنتاجية أو إعلامية إقليمية، مشيرًا إلى أن العائد النهائي سيظل مرتبطًا بأداء سهم الشركة وقدرتها على خفض المديونية.
ويرى سامر شقير أن المخاطر الرئيسية تتمثل في أربعة عوامل: بطء تحقيق الوفورات، استمرار تراجع أعمال التلفزيون التقليدي، ارتفاع تكلفة حقوق الرياضة والمحتوى، وارتفاع تكلفة خدمة الدين، وأضاف أن القيود التنظيمية المفروضة على الشركة، بما في ذلك الالتزام بحد أدنى للإنتاج السينمائي ومتطلبات تتعلق بفترات العرض والاستقلالية التحريرية، تحد من قدرة الإدارة على خفض التكاليف بصورة حادة إذا تراجع الطلب.
في المقابل، يرى سامر شقير أن الصفقة تحمل فرصة كبيرة إذا نجحت الإدارة في استغلال المكتبة الضخمة وتحويلها إلى منصة بث أكثر كفاءة، مع الحفاظ على العلامات التجارية التي تمنح الشركة قدرة على التسعير والاحتفاظ بالمشتركين.
واختتم سامر شقير بأن تقييم الصفقة خلال المرحلة المقبلة يجب ألا يعتمد على حجمها أو قيمة الأصول التي تم جمعها، وإنما على مؤشرات واضحة تشمل تطور صافي الدين، ونسبة الوفورات المحققة من مستهدف 6 مليارات دولار، ونمو المشتركين ومتوسط الإيراد لكل مستخدم، وتراجع إيرادات التلفزيون التقليدي، والتدفق النقدي الحر، قائلًا: إن صناديق الخليج اشترت حصة اقتصادية في مكتبة إعلامية عالمية ضخمة، لكنها لم تشتر السيطرة عليها، ولذلك فإن نجاح الاستثمار سيتحدد في النهاية بقدرة سكاي دانس على تنفيذ خطة خفض الدين وتحقيق الوفورات، وليس بحجم الصفقة وحده.