سامر شقير: الذهب يُعيد تسعير تكلفة الفرصة بعد رفع الفائدة الأمريكية
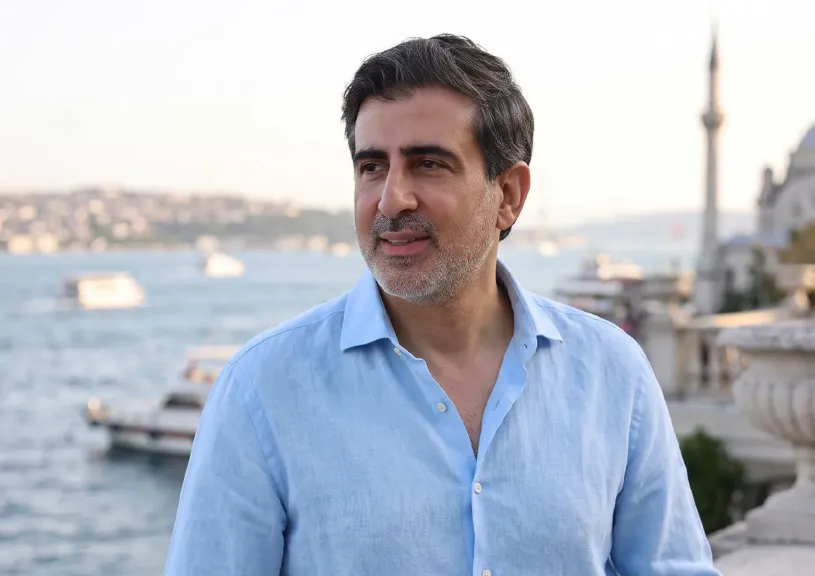
قال رائد الاستثمار سامر شقير: إن ارتداد الذهب بعد قرار مجلس الاحتياطي الفيدرالي الأمريكي رفع الفائدة ربع نقطة مئوية إلى نطاق 3.75%–4%، في أول رفع منذ يوليو 2023، لا يمثل انتصارًا للمعدن على السياسة النقدية، بل إعادة تسعير سريعة للعوائد والدولار وتكلفة الفرصة.
وأضاف شقير أن السؤال بالنسبة للمستثمر المؤسسي لم يعد ما إذا كان الذهب سيرتفع بعد رفع الفائدة، بل أين يوضع داخل تخصيص رأس المال عندما تعود دورة التشديد النقدي بصورة غير مكتملة.
الذهب يختبر سقف العوائد
وأوضح سامر شقير أن الذهب ارتفع خلال جلسة 17 سبتمبر بنحو 1%، وفي بعض القراءات بأكثر من 1.8%، ليتجاوز 4300 دولار للأونصة بعد ملامسة نحو 4235 دولارًا، قبل أن تتراوح التداولات بين 4310 و4380 دولارًا وتتراجع بفعل جني الأرباح، كما تجاوزت الفضة 63 دولارًا في بعض التداولات.
وأشار شقير إلى أن عائد السنتين اقترب من 4.73%، بينما لامس عائد السندات الأمريكية لأجل 10 سنوات حدود 5% قبل تراجعه جزئيًّا، في وقت ضعف فيه الدولار عن أعلى مستوياته في سبعة أسابيع واستقرت أسعار النفط نسبيًّا.
وقال شقير: «إن الأسواق أخطأت حين اختزلت القرار في معادلة رفع الفائدة وهبوط الذهب»، موضحًا أن ما حدث كان تصفية مراكز وإعادة تسعير للعوائد الحقيقية، لا الاسمية فقط.
تكلفة الفرصة تتغير
ولفت سامر شقير إلى أن الذهب كان قد تجاوز 4700 دولار في أواخر أغسطس، وسجل أعلى إغلاق تاريخي فوق 5400 دولار في يناير 2026، قبل تصحيح تجاوز 4% في بعض الفترات، ثم عاد بعد الارتداد إلى نطاق 4280–4310 دولارًا.
وأضاف شقير أن التضخم الأمريكي لم يُحسم بما يكفي للعودة إلى هدف 2%، فيما أبقت السياسة المالية والجيوسياسية علاوة المخاطر مرتفعة، لذلك، فإن العائد الاسمي المرتفع لا يعكس دائمًا جاذبية العائد الحقيقي، وهو ما يفسر عودة المشترين إلى الذهب مع تراجع عوائد الخزانة.
السعودية تعيد تعريف الطلب على الذهب
وأشار سامر شقير إلى أن السعودية تصدرت الطلب على الذهب في الأسواق العربية خلال النصف الأول من 2026 بنحو 32.3 طن، مقابل 33.7 طن في الفترة نفسها من 2025. وتراجعت مشتريات المشغولات إلى 23 طنًا من 25.8 طن، بينما ارتفعت السبائك والعملات إلى 9.3 أطنان من 7.8 أطنان.
وقال شقير: إن هذا التحول يعني انتقال الذهب تدريجيًّا من سلعة استهلاكية إلى أصل مالي، إذ أصبح الطلب الادخاري أكثر ارتباطًا بإدارة الثروة وأقل ارتباطًا بالمناسبات والاستهلاك التفاخري.
الذهب داخل المحافظ الخليجية
وأوضح سامر شقير أن ارتباط الريال بالدولار يجعل قرارات الفيدرالي تنتقل سريعًا إلى تكلفة التمويل الخليجية، فتزداد جاذبية أدوات الدخل الثابت قصيرة الأجل، بينما يبرز الذهب كأداة لتنويع الاحتياطيات وإدارة مخاطر تآكل القوة الشرائية، وليس بديلًا عن الدولار.
وأضاف شقير أن المؤسسات تراقب أربعة متغيرات رئيسية: مسار الفائدة الحقيقية، قوة الدولار، مشتريات البنوك المركزية، وتدفقات صناديق المؤشرات المتداولة.
السعودية بين المعادن وتخصيص رأس المال
ولفت سامر شقير إلى أن رؤية 2030 توسع التعدين والصناعات المرتبطة بالمعادن، بينما يواصل صندوق الاستثمارات العامة إعادة توزيع رأس المال بين الاقتصاد المحلي والأسواق العالمية، وارتفاع أسعار المعادن يدعم قيمة الاحتياطيات والمخزونات، لكنه يضغط على استهلاك المجوهرات ويدفع الطلب نحو المنتجات الاستثمارية.
وأضاف شقير أن ارتفاع الفائدة الأمريكية قد يعيد تسعير فرص الطاقة والبنية التحتية والخدمات المالية ذات التدفقات النقدية الحقيقية، فيما يظل الذهب مكوّنًا سياديًّا للتحوط أكثر منه محركًا للنمو.
التحوط لا المضاربة
وحذر سامر شقير من تحويل الذهب إلى رهان سعري، قائلًا إن المؤسسات التي تتعامل معه كصفقة اتجاه قد تخرج عند ارتفاع العوائد، بينما تحدد المؤسسات التي تستخدمه كأداة لإدارة المخاطر وزنًا مستهدفًا وتعيد التوازن عند انحرافه.
وأشار شقير إلى أن سعر الذهب فوق 4000 دولار لم يعد منخفضًا تاريخيًّا، لكنه قد يبقى مبررًا إذا استمرت المخاطر الكلية التي لا تستطيع السندات وحدها تغطيتها.
الخلاصة الاستثمارية
وقال سامر شقير: إن الذهب قد يبقى عند مستويات مرتفعة مع حساسية قوية لبيانات التضخم والفيدرالي، بينما تمثل العوائد الحقيقية عاملًا كابحًا للصعود السريع، وتوفر مشتريات البنوك المركزية والمخاطر الجيوسياسية دعمًا هيكليًّا.
واختتم سامر شقير قائلًا: «إن قيمة الذهب الاستراتيجية لا تظهر في ملاحقة ارتداد يومي، بل في موقعه داخل حوكمة واضحة للأوزان»، مؤكدًا أن المستثمر الخليجي يحتاج إلى الفصل بين ضجيج جلسات المعادن ووظيفة الذهب كأداة توازن داخل محفظة مرتبطة بالدولار والتضخم والعوائد.