سامر شقير: 25 ألف سيارة في 2027 تنقل عز العرب السويدي من التجميع إلى منصة تصنيع إقليمية
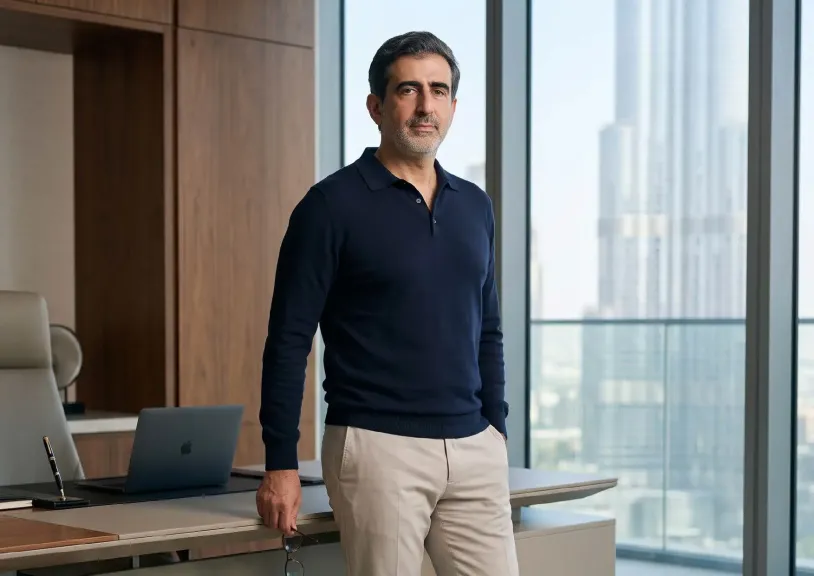
قال رائد الاستثمار سامر شقير: إن مستهدف مجموعة عز العرب–السويدي إنتاج 25 ألف سيارة في مصر خلال 2027، مقارنة بنحو 10 آلاف سيارة متوقعة بنهاية 2026، عكس تحولًا في نموذج الاستثمار بالقطاع من الوكالة والاستيراد إلى منصة تصنيع متعددة العلامات.
وأوضح شقير أن المجموعة تستهدف أيضًا رفع المكون المحلي من نحو 42% حاليًا إلى 58%، بالتوازي مع استثمار ملياري جنيه لإنشاء مصنع جديد لدهانات السيارات خلال الأشهر المقبلة.
وأضاف شقير أن السوق لا ينبغي أن يقرأ الرقم الإنتاجي منفردًا، لأن القيمة الاستثمارية ستتحدد بقدرة المجموعة على تحويل الطاقة الصناعية إلى عقود إنتاج فعلية وتدفقات نقدية متكررة، خصوصًا مع خطة الوصول إلى 40 ألف سيارة سنويًّا خلال السنوات الثلاث المقبلة، بعدما أشارت الشركة إلى التعاقد على نحو 80% من هذه الطاقة مع شركاء عالميين.
تعميق المكون المحلي يعيد حسابات العملة
وأشار سامر شقير، إلى أن رفع المكون المحلي لا يمثل هدفًا صناعيًّا فقط، بل يعيد تشكيل احتياجات رأس المال العامل والعملة الأجنبية، فكلما انتقلت الشركة من استيراد المكونات إلى الاعتماد على صناعات مغذية محلية، انخفض جزء من تعرض الإنتاج لتقلبات العملة وسلاسل الإمداد الخارجية.
وقال شقير: إن استثمار ملياري جنيه في مصنع الدهانات يكتسب أهمية خاصة لأنه ينقل الشركة إلى حلقة صناعية إضافية داخل سلسلة القيمة، بدلًا من الاكتفاء بالتجميع. ويستهدف المصنع طاقة تبدأ من 20 ألف سيارة وتصل إلى 50 ألفًا، وفق تصريحات الإدارة.
الإيرادات تنمو.. لكن الهوامش هي الاختبار
وأوضح سامر شقير، أن المجموعة حققت إيرادات تقارب مليار جنيه خلال 2025، في أول ثمانية أشهر من إنتاج «بروتون»، بينما عادل ما حققته خلال الأشهر الأربعة الأولى من 2026 تقريبًا إجمالي إيرادات العام السابق، مع توقع تجاوز الإيرادات 2.5 مليار جنيه بنهاية 2026.
ولفت شقير إلى أن نمو الإيرادات لا يعني تلقائيًا تحسن الهوامش، لأن تكلفة التمويل ورأس المال العامل وأسعار المدخلات ومخاطر سعر الصرف ستظل عناصر حاسمة في تحديد العائد على رأس المال.
الطاقة المتعاقد عليها أهم من الطاقة الاسمية
وقال سامر شقير: إن المستثمر المؤسسي لا يشتري قصة «مصنع سيارات» بقدر ما يشتري قدرة المنصة على تشغيل خطوط متعددة فوق قاعدة تكلفة مشتركة، مضيفًا أن انتقال المجموعة إلى تصنيع علامات متعددة يغيّر ملف المخاطر من الاعتماد على طلب علامة واحدة إلى تقييم جودة العقود الصناعية، ومدد الالتزام، ونسب التصدير.
وأكد شقير أن «الطاقة الإنتاجية البالغة عشرات الآلاف لا تُسعَّر إلا إذا تحولت إلى جداول تسليم ملزمة، والمستثمر يراقب نسبة التشغيل لا اللافتة على بوابة المصنع».
وتضم الشراكات الصناعية الحالية «بروتون» و«ROX» و«أومودا» و«جايكو»، مع استعداد المجموعة للإعلان عن شراكات صناعية جديدة.
ROX تضع مصر على خريطة التصدير
وأشار سامر شقير إلى أن شراكة ROX تضيف بُعدًا مختلفًا إلى القصة، إذ من المقرر بدء تصنيع سيارات الشركة في مصر خلال الربع الثاني أو الثالث من 2027، مع التدرج للوصول إلى نحو 10 آلاف سيارة سنويًّا خلال السنوات الثلاث الأولى، وتخصيص أكثر من 50% من إنتاج المرحلة الأولى للتصدير إلى الخليج وأفريقيا اعتبارًا من النصف الثاني من 2027.
واعتبر شقير أن هذا التحول مهم للمستثمر المؤسسي، لأن الإيرادات الدولارية المحتملة تخفف جزئيًّا من عدم تطابق العملة بين تكاليف الإنتاج والتدفقات النقدية.
رأس المال يراقب الموردين قبل المصنع
وقال سامر شقير: إن رفع المكون المحلي إلى 58% يفتح مساحة أمام توسع الصناعات المغذية، خصوصًا الدهانات والزجاج والحديد والصلب والكابلات والبلاستيك والإطارات، مضيفًا أن القيمة الاستثمارية قد تمتد إلى شركات الخدمات اللوجستية ومراكز الصيانة وخدمات ما بعد البيع إذا تحول نمو الإنتاج إلى قاعدة تشغيل مستدامة.
وشدد شقير على أن مخاطر التنفيذ ستظل مرتفعة، من تأخر تشغيل المصنع الجديد إلى قدرة الموردين المحليين على توفير الجودة والكميات المطلوبة، فضلًا عن حساسية الطلب المحلي لسعر الصرف وتكلفة التمويل الاستهلاكي.
10 مليارات جنيه.. اختبار كفاءة رأس المال
ولفت سامر شقير إلى أن المجموعة تستهدف رفع استثماراتها في قطاع تصنيع السيارات إلى نحو 10 مليارات جنيه بحلول 2027، بعدما ضخت أكثر من 5 مليارات جنيه خلال العامين السابقين.
وقال شقير: إن حجم الاستثمار وحده لا يكفي لقياس نجاح التوسع؛ إذ سيحتاج المستثمر إلى مراقبة معدل استغلال الخطوط، ودورة رأس المال العامل، ونسبة المكون المحلي الفعلية، وحصة الإيرادات القادمة من التصدير.
السيناريوهات أمام صناعة السيارات
وأوضح سامر شقير، أن نجاح مستهدف 25 ألف سيارة في 2027 مع الاقتراب من نسبة مكون محلي تبلغ 58% سيضع المجموعة في مرحلة مختلفة عن مرحلة إثبات القدرة على الإنتاج، ويدفعها نحو نموذج منصة متعددة العلامات.
أما السيناريو الآخر فيرتبط بتأخر الشراكات أو ضعف الطلب أو ارتفاع تكلفة المدخلات، بما قد يؤدي إلى انخفاض معدل التشغيل وارتفاع تكلفة الوحدة، وهو ما يضغط على العائد على الاستثمارات الجديدة.
وأضاف شقير أن الوصول إلى 40 ألف سيارة سنويًّا يمثل المرحلة التالية المعلنة، بينما تستهدف القاعدة الصناعية القائمة التوسع إلى أكثر من 80 ألف سيارة في المراحل المقبلة.
إعادة تسعير القطاع
واختتم سامر شقير بأن القصة الاستثمارية في صناعة السيارات المصرية لم تعد مرتبطة فقط بحجم السوق المحلي، بل بقدرة الشركات على بناء منصة تصنيع قابلة للتصدير وتعميق المكون المحلي.
وقال شقير: إن تخصيص رأس المال خلال 2026 و2027 سيتجه إلى الشركات التي تستطيع تحويل الطاقة الإنتاجية إلى عقود وتدفقات نقدية، وليس إلى مجرد طاقات اسمية.
وأضاف أن «السيولة المؤسسية تبحث عن أصول تخفض مخاطر العملة عبر إيرادات خارجية، وصناعة السيارات لا تدخل هذه الفئة إلا عندما يصبح التصدير بندًا في قائمة الدخل لا فقرة في بيان النوايا».
واعتبر شقير أن المستثمر طويل الأجل يحتاج إلى مراقبة ثلاثة مؤشرات خلال الأرباع المقبلة: معدل استغلال خطوط الإنتاج، ونسبة المكون المحلي الفعلية، وحصة الإيرادات الدولارية، وبحسب قراءته، فإن هذه المؤشرات ستكون أكثر دلالة على إعادة تسعير مخاطر القطاع من حجم الإنتاج المعلن وحده.