سامر شقير: نمو الأقساط ورؤية 2030 يدفعان الصناديق نحو التأمين السعودي
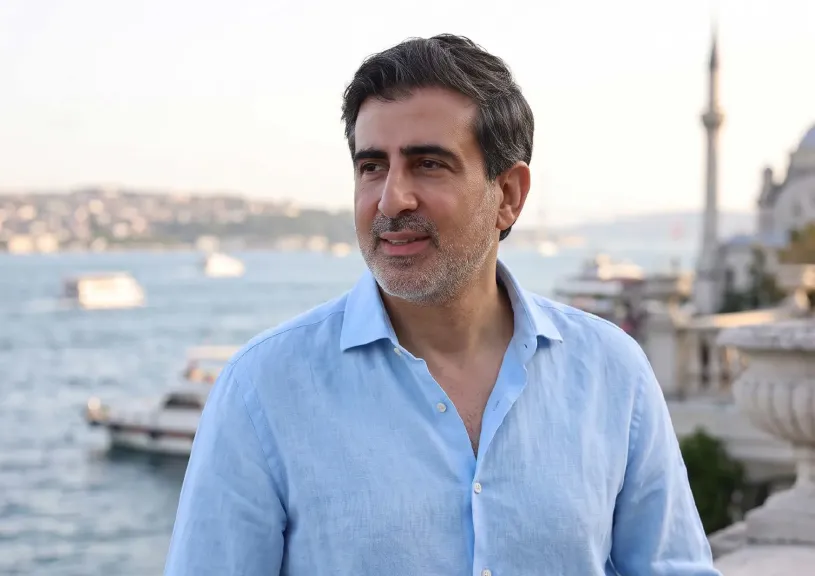
قال رائد الاستثمار سامر شقير: إن خريطة صناديق الأسهم المحلية بنهاية النصف الأول من 2026 كشفت تركّزًا واضحًا داخل قطاع التأمين السعودي، مع وجود 52 صندوقًا في «التعاونية»، مقابل 13 صندوقًا لدى أقرب منافسيها، بينما سجلت «الراجحي المالية» أعلى قيمة استثمارية في القطاع عند 447.8 مليون ريال.
وأوضح شقير أن الفارق بين عدد الصناديق وقيمة الاستثمارات لم يكن تفصيلًا إحصائيًّا، بل عكس تحول التأمين إلى أصل مؤسسي يرتبط بنمو سوق العمل والتأمين الإلزامي والاستراتيجية الوطنية للقطاع، وليس بمجرد دورة تداول قصيرة.
نمو السوق ورؤية 2030
وأشار سامر شقير إلى أن إجمالي الأقساط المكتتبة بلغ نحو 84.3 مليار ريال في 2025، بزيادة 10.7% عن 2024، مدفوعًا بالتأمين الصحي الذي وصل إلى 47.8 مليار ريال بنمو 13%، والتأمين العام عند 28.4 مليار ريال، واستحوذ الصحي والمركبات معًا على نحو 89% من نمو الأقساط، فيما ارتفع إنفاق الفرد على التأمين إلى 2367 ريالًا.
وأضاف شقير أن الاستراتيجية الوطنية لقطاع التأمين، المرتبطة ببرنامج تطوير القطاع المالي، استهدفت رفع مساهمة التأمين في الناتج المحلي غير النفطي إلى 3.6% بحلول 2030، وتوسيع التغطية الصحية إلى 23 مليون مستفيد، ورفع المركبات المؤمّن عليها إلى 16 مليونًا، ضمن سوق يتجاوز 140 مليار ريال، قائلًا: إن الصناديق لم تكن تشتري «قصة تأمين» عامة، بل كانت تراهن على قدرة الشركات على تحويل نمو الأقساط إلى تدفقات نقدية قابلة للقياس، مستفيدة من توسع سوق العمل والنشاط الحضري وسلاسل الإمداد.
التعاونية تتصدر المشهد
وأوضح سامر شقير أن «التعاونية» تصدرت السوق في 2025 بأقساط مكتتبة بلغت 23.8 مليار ريال، تلتها «بوبا العربية» بنحو 20.5 مليار ريال، ثم «تكافل الراجحي» بنحو 10.6 مليار ريال.
وأضاف شقير أن نتائج النصف الأول من 2026 أظهرت ارتفاع أقساط «التعاونية» 21.5% إلى 14.5 مليار ريال، وإيرادات التأمين 15.9% إلى نحو 12 مليار ريال، والمحفظة الاستثمارية 11.1% إلى 13.5 مليار ريال، فيما بلغ صافي نتائج الاستثمار 416.1 مليون ريال بنمو 12.9%، لكن صافي الربح تراجع 16.4% إلى 609.8 مليون ريال، نتيجة ضغوط المطالبات في التأمين العام وموسمية الصحي وافتراضات سابقة في تسعير وثائق المركبات.
وفي المقابل، ارتفعت الأرباح المجمعة لشركات التأمين المدرجة إلى 1.69 مليار ريال، بنمو 23%، بينما قدرت «موديز» إيرادات الشركات المدرجة عند 38.5 مليار ريال، بارتفاع 14%، والأرباح بنحو 13%، مع استحواذ «التعاونية» و«بوبا العربية» على قرابة 59% من الإيرادات.
الإجماع والمخاطر
وقال سامر شقير: إن الرقمين 52 و13 كشفا مدى ضيق قائمة الأسماء التي تستوفي متطلبات الصناديق من حيث السيولة والحوكمة وحدود التملك وتكلفة الخروج، مضيفًا أن «العدد يقيس الإجماع، بينما القيمة تقيس الاقتناع»، موضحًا أن استثمار «الراجحي المالية» البالغ 447.8 مليون ريال عكس رهانًا مؤسسيًّا أعمق على القطاع.
وحذر شقير في الوقت نفسه من أن التركز قد يتحول إلى مصدر مخاطرة إذا اجتمعت الصناديق على سهم واحد، بحيث تصبح أي مفاجأة في المطالبات أو التسعير أو إعادة التأمين مشكلة محفظية وليست تشغيلية فقط.
الفرص والآفاق
وأشار سامر شقير إلى أن فرص القطاع تتمثل في رفع الاختراق التأميني، وتوسع منتجات الممتلكات والحوادث والحماية والادخار والائتمان، إضافة إلى احتمال إعادة تشكيل السوق عبر الاندماجات ومتطلبات الملاءة ورأس المال القائم على المخاطر.
ولفت شقير إلى أن محافظ التأمين الاستثمارية أصبحت عنصرًا مؤثرًا، بعدما تجاوزت محفظة «التعاونية» 13 مليار ريال، فيما بقيت المخاطر الرئيسية مرتبطة بارتفاع المطالبات، وضغط الأسعار، وتراجع الدخل الاستثماري، وتكاليف التحول التقني والتنظيمي.
واختتم سامر شقير بأن صناديق الاستثمار الخاصة في المملكة تجاوزت أصولها 700 مليار ريال بنهاية الربع الأول من 2026، مع استحواذ الأسهم على أكثر من 30% منها، ما عزز الحاجة إلى قطاعات ذات تدفقات متكررة وحوكمة قابلة للفحص، قائلًا: إن اختبار القطاع لم يعد في عدد الصناديق التي تدخل الأسهم، بل في قدرة شركات التأمين على تحويل استراتيجية 2030 إلى هوامش مستدامة ونمو قابل للتمويل.